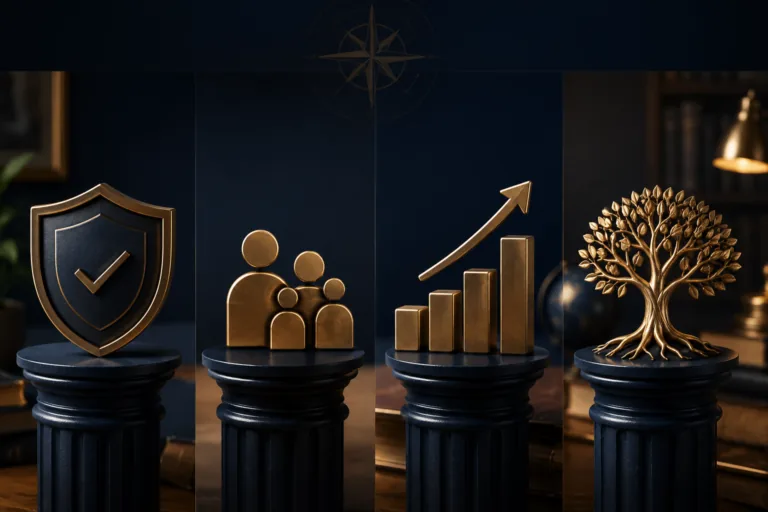
Planejar patrimônio costuma ser reduzido a escolher investimentos, e por isso tanta família bem investida chega despreparada a um inventário ou a uma declaração de imposto de renda com surpresa. Um plano completo responde a quatro perguntas diferentes, uma por pilar, e cada uma delas tem sinais objetivos de que está sem resposta. A tributação atravessa todas.
Proteção: o patrimônio aguenta um imprevisto?
O primeiro pilar mede o que acontece com a família se a renda principal parar por morte, invalidez ou um processo judicial. Os sinais de fragilidade são concretos: nenhum seguro de vida dimensionado para o custo da sucessão, reserva de liquidez que não cobre as despesas de alguns meses, bens pessoais misturados aos de uma empresa operacional e aplicações concentradas numa só instituição acima dos R$ 250 mil por CPF que o FGC garante.
A liquidez para atravessar um inventário é o tema do texto sobre seguro de vida na sucessão. Os riscos de crédito, liquidez e custódia que o extrato da carteira não mostra estão reunidos no texto sobre os riscos que a rentabilidade esconde.
Sucessão: a transmissão está desenhada?
O segundo pilar pergunta como o patrimônio vai mudar de mãos e quanto isso vai custar. Os sinais de alerta são a ausência de testamento ou de doações planejadas, imóveis em condomínio entre herdeiros, um regime de bens que ninguém da família sabe explicar e o desconhecimento completo do imposto estadual. Em Minas Gerais, uma herança de R$ 3 milhões custa perto de R$ 380 mil entre imposto, custas e honorários, conta que detalhamos no texto sobre quanto custa um inventário.
As ferramentas para reduzir essa conta têm textos próprios. A holding familiar organiza a transmissão por quotas, e a doação em vida antecipa o imposto, com uma simulação para quem está decidindo entre doar agora ou esperar 2027.
Investimentos: a carteira serve aos objetivos?
O terceiro pilar é o mais conhecido. Ele mede se a carteira rende acima da inflação, depois do imposto, no prazo em que o dinheiro vai ser usado. Os sinais de fragilidade são uma carteira sem função definida para cada parcela, rentabilidade medida pelo número nominal do extrato e decisões tomadas ao sabor do noticiário. A régua para medir o ganho está no texto sobre rentabilidade real.
O método de separar o patrimônio por horizonte e testá-lo contra juros, inflação e recessão está em carteira para cenários. Os erros de comportamento que atingem até investidores experientes, como segurar perdedores e concentrar demais, estão em patrimônio sem propósito.
Previdência e longevidade: o dinheiro dura a vida toda?
O quarto pilar calcula se o patrimônio sustenta o padrão de vida por décadas, incluindo os custos de saúde que crescem com a idade. Os sinais de alerta são não saber qual é o número da independência financeira da família, depender apenas do INSS para a aposentadoria e entregar a declaração completa de imposto de renda sem aproveitar a dedução de até 12% da renda tributável permitida no PGBL.
A conta de quanto falta para viver da renda do patrimônio está no texto sobre independência financeira, e o funcionamento da dedução, com as regras de resgate, no texto sobre o PGBL.
A tributação atravessa os quatro
O imposto aparece dentro de cada pilar: no ITCMD da sucessão, no imposto sobre o rendimento das aplicações, na dedução da previdência e na retirada de lucros das empresas da família. Em 2026 as regras mudaram em várias frentes ao mesmo tempo. O ITCMD ganhou normas nacionais, explicadas no texto sobre as novas regras do ITCMD. A distribuição de lucros passou a ter retenção na fonte e tributação mínima, tema do texto sobre o imposto mínimo das altas rendas. E a reforma sobre o consumo alcançou o aluguel das holdings.
Os quatro pilares sustentam o patrimônio quando estão de pé ao mesmo tempo. É raro que estejam. Um pilar forte também não compensa outro ausente: a carteira mais bem montada do mundo não paga o imposto de um inventário enquanto estiver bloqueada nele. O Diagnóstico Patrimonial faz essa leitura pilar a pilar a partir das respostas que você dá em cerca de dez minutos, com o progresso salvo se precisar parar no meio.